品类趋势
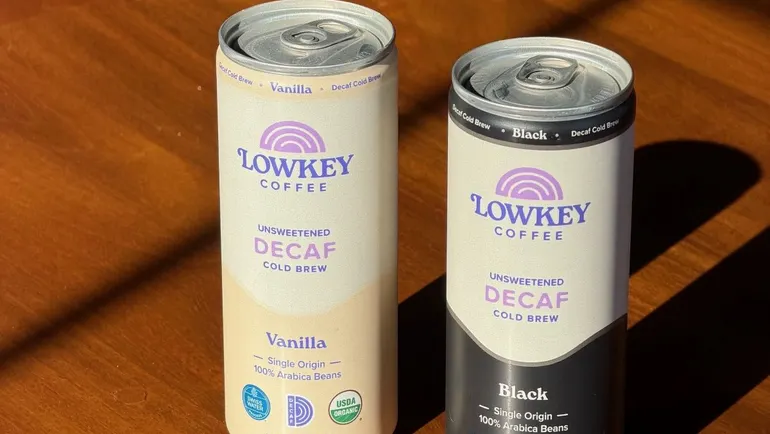
消费者正日益控制咖啡因摄入量,推动低因咖啡和替代能量饮料增长。Spins数据显示,过去一年低因咖啡豆和咖啡粉销售额增长5.3%,即饮低因咖啡增长25.7%。Lowkey Coffee和Update等品牌正抓住这一趋势,推出高端低因产品和含副黄嘌呤、L-茶氨酸等成分的功能性饮料。尽管这类产品不太可能超越主流含咖啡因产品,但其快速增长可能为由Celsius和Monster主导的成熟能量饮料市场开辟新机遇。
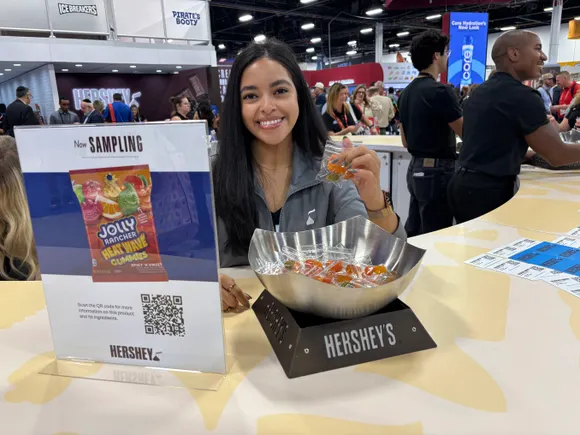
据Circana数据,全美所有零售商的糖果整体销售额增长6.2%,但便利店渠道下降0.2%。为提振糖果销售,便利店可引入三大快速增长趋势中的创新产品:软糖、口感混搭和瑞典糖果。示例包括Haribo Balla Bites、Skittles Gummy Crystals、Reese's Pieces with Chocolate Cookie和Bubs Swedish candy。
Spinx 于 2024 年秋季悄然推出 THC 饮料,前三个月销售额超过 267,000 美元,全公司销售额超过 180 万美元。该零售商未投入任何营销时间,依靠口碑和店内陈列。尽管 12 月 11 日联邦禁令迫在眉睫,Spinx 预计如果产品保持合法,明年销售额将达到 230 万美元。根据 NielsenIQ 的数据,便利店零售行业的 THC 饮料销售额同比增长 74%,使便利店占据了近 25% 的市场份额。
Alimentation Couche-Tard 在2027财年第一季度实现美国同店商品销售额连续第五个季度增长,同比增长1.7%,全球网络增长1.6%。尽管经济逆风和消费者信心疲软,公司通过食品服务创新和品类优化保持增长势头。
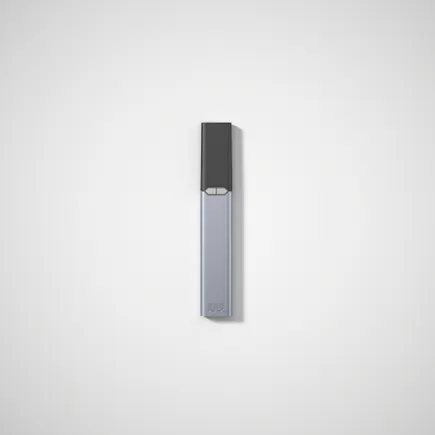
Juul Labs 于周五宣布,其 Juul2 电子烟设备及配套的烟草与薄荷醇口味烟弹已获得美国食品药品监督管理局(FDA)的上市许可。该设备于 2023 年首次提交申请,配备具有门禁功能的智能手机应用,可提供使用洞察、设备定位及实时电量等信息。公司数据显示,部分 Juul2 用户已从传统卷烟转换,其中薄荷醇口味用户转换比例最高达 49%。
盖洛普最新民调显示,2026年美国成年人饮酒比例维持在54%的历史低位,连续三年下降后趋于平稳。无酒精饮料替代趋势显著,17%受访者曾以无酒精饮品替代酒精饮品。
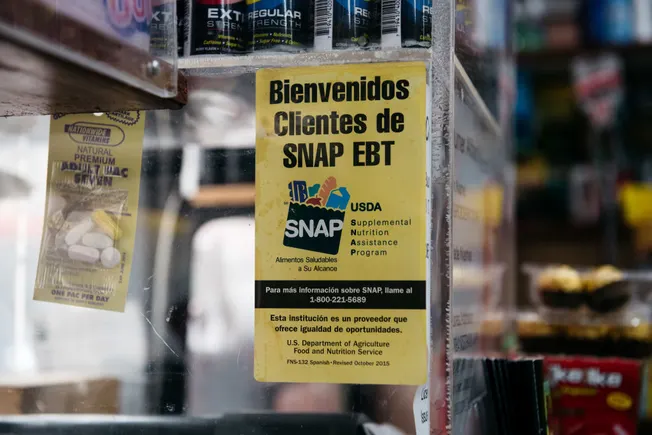
受去年夏季联邦政策收紧影响,美国补充营养援助计划(SNAP)参与人数大幅下降。4月全国参与人数同比减少近13%,亚利桑那州降幅最大,超过50%;东南部多州跌幅超过20%。仅阿拉斯加和关岛出现增长。
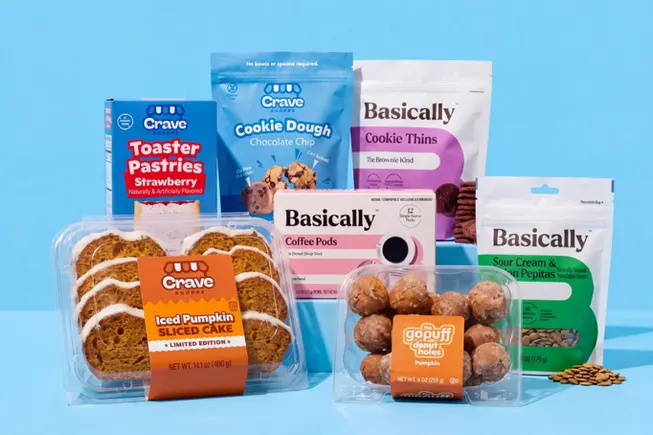
Gopuff 本周宣布扩展自有品牌产品组合,首次推出限时季节性产品线。新增产品涵盖烘焙食品、饮品及零食,归属于 Crave Shoppe 与 Basically 品牌,仅在 Gopuff 移动应用内独家供应。此举延续了便利店行业在夏末推出秋季风味的常见策略。
密歇根大学初步数据显示,8月消费者信心环比下降近8%至51,虽高于二季度读数但仍处低位。伊朗战争推高燃油价格,叠加多年高通胀余波,促使部分消费者缩减开支,冲击便利店冲动型商品销售。Arko、CrossAmerica Partners、Global Partners与Murphy USA四家便利店零售商高管在近期财报电话会上,就当前经济形势发表了看法。
美国FDA于周二宣布,批准奥驰亚集团旗下Helix Innovations的4款On!尼古丁袋上市。至此,获准上市的尼古丁袋总数增至30款,其中包括Helix的10款和瑞典火柴Zyn品牌的20款。此次批准是FDA试点项目的一部分,旨在提高尼古丁袋审查效率。